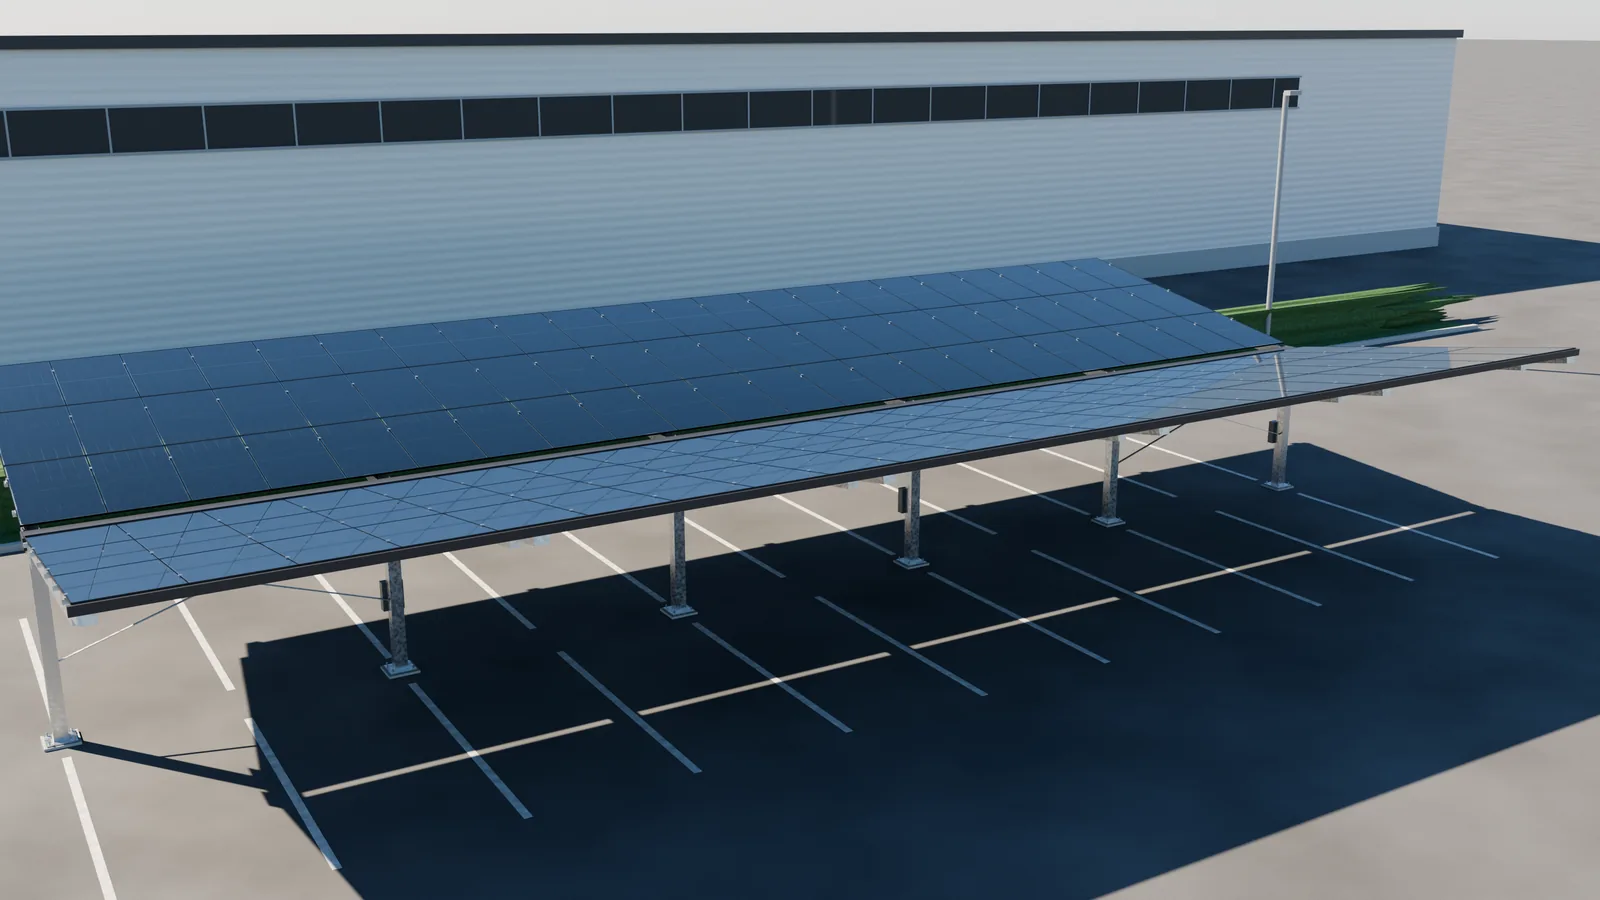
Wählen Sie Anwendung und Stellplätze, optional Speicher und Wallbox. Sie erhalten kWp-Empfehlung, Jahresertrag, CO₂-Einsparung und Invest-Korridor – plus Förderpfad-Hinweise. Verbindlich wird die Auslegung in der Beratung.
CSV mit Zeitstempel und Leistung (kW) oder Energie (kWh) in 15-Minuten- oder Stundenwerten – wie sie Netzbetreiber und Messstellenbetreiber liefern. Die Datei bleibt in Ihrem Browser und wird nicht übertragen.
Speicher
Empfehlung: 70 kWh
Faustregel Gewerbe-Tagprofil: 1 kWh je kWp – 70 kWh glätten Lastspitzen und verschieben Nachmittagsstrom in den Abend.
Erwarteter Zuwachs der Eigenverbrauchsquote: rund 10 Prozentpunkte. Auslegung und Preis folgen im Angebot aus dem Lastgang.
Ladepunkte
Ladepunkt-Planer
Wallboxen 11 kW
6
Anschluss ohne / mit Lastmanagement
66 / 23 kW
Ladeenergie je Jahr
44.400 kWh
THG-Erlös je Jahr
1.332 – 7.548 €
Die Ladeenergie übersteigt die Tagesproduktion deutlich – Netzbezug und Speicher einplanen.
Öffentlich zugängliche Ladepunkte: Ladesäulenverordnung (Ad-hoc-Laden, Eichrecht) und Meldung im Ladesäulenregister; THG-Erlös marktabhängig.
Wirtschaftlichkeit · 100 % Eigenkapital
Amortisation
10.8 – 16.5 Jahre
Rendite (IRR, 25 Jahre)
3,7 % – 8,3 %
Überschuss nach 25 Jahren
90 – 159 T€
Kumulierter Cashflow · 25 Jahre
Kumulierter Cashflow über 25 Jahre: Start bei -131.868 €, Break-even nach 13.6 Jahren, Ende bei 124.368 €.
Invest 106.920 – 156.816 € netto (1.500–2.200 €/kWp) · Ertrag 1.000 kWh je kWp (Richtwert) · Degradation 0,4 %/a · Betriebskosten 1,2 % der Investition p. a. · EEG-Teileinspeisung 6,27 ct/kWh für 20 Jahre (BNetzA, 01.08.2026–31.01.2027), danach 4 ct/kWh Marktwert · Die genannten Sätze gelten für Inbetriebnahmen vom 01.08.2026 bis 31.01.2027 (Vergütungsperiode der Bundesnetzagentur). Anlagen mit Inbetriebnahme bis 31.12.2026 behalten die heutigen Regeln auch nach der EEG-Novelle 2027, die noch in der Gesetzgebung ist (Kabinett 29.07.2026). Bei negativen Börsenpreisen entfällt die Vergütung (§ 51 EEG) – nicht modelliert. · Strompreis-Anker: BDEW-Strompreisanalyse 2026: Haushalt 37,0 ct/kWh brutto, kleine bis mittlere Gewerbe/Industrie rund 17 ct/kWh netto; kleinere Gewerbeabnahmen liegen darüber.
Förder- und Steuerhebel
Jahr
Abschreibung / IAB
Steuereffekt
Kumuliert
Grundlage
Vorjahr
65.934 €
19.780 €
19.780 €
Investitionsabzugsbetrag (50 %) im Jahr vor der Anschaffung, § 7g Abs. 1 EStG
1
25.055 €
7.516 €
27.297 €
Degressive AfA 30 % + Sonder-AfA (§ 7g Abs. 5)
2
17.538 €
5.262 €
32.558 €
Degressive AfA 30 % + Sonder-AfA (§ 7g Abs. 5)
3
12.277 €
3.683 €
36.241 €
Degressive AfA 30 % + Sonder-AfA (§ 7g Abs. 5)
4
8.594 €
2.578 €
38.819 €
Degressive AfA 30 % + Sonder-AfA (§ 7g Abs. 5)
5
2.470 €
741 €
39.560 €
Degressive AfA 30 % + Sonder-AfA (§ 7g Abs. 5)
Liquiditätseffekt Vorjahr bis Jahr 5: 39.560 € bei 30 % Steuersatz und 131.868 € Investition.
IAB und Sonder-AfA setzen einen Gewinn bis 200.000 € im Vorjahr und mindestens 90 % betriebliche Nutzung voraus.
Degressive AfA (max. 30 %, § 7 Abs. 2 EStG) gilt für Anschaffungen bis 31.12.2027 – Investitionsbooster.
IAB, Sonder-AfA und degressive AfA gelten für bewegliche Wirtschaftsgüter – die PV-Anlage als Betriebsvorrichtung; ob das Carport-Tragwerk dazugehört (Gebäude oder Außenanlage), klärt der Steuerberater.
Steuereffekte verschieben Liquidität, sie sind kein Zuschuss: Die Abschreibung mindert spätere Jahre entsprechend. Verbindlich rechnet der Steuerberater.
Rechtsstand 09/2026. Orientierung, keine Steuer- oder Rechtsberatung – verbindlich rechnet Ihr Steuerberater; KfW 270 und Landesprogramme kommen hinzu.
Mögliche Förderpfade
KfW 270 – Erneuerbare Energien Standard (gewerblicher Kredit)
§ 7g EStG Investitionsabzugsbetrag (IAB) – bis 50 % vorab
§ 7g Abs. 5 EStG Sonderabschreibung – 40 % in den ersten 5 Jahren
Förderprogramme können sich ändern. Bindende Auskunft liefert die Beratung gemeinsam mit dem Steuerberater des Auftraggebers.
Indikative Schätzung auf Basis: 3,6–4,0 kWp je Stellplatz (serieabhängig, Datenblätter Series C/B/R), regionale Volllaststunden 920–1.080 h nach PLZ-Zone, 1.500–2.200 €/kWp Invest-Korridor Stand 2026 (kleinere Anlagen am oberen, Großprojekte am unteren Rand). Verbindliche Wirtschaftlichkeit und konkrete Statik im Beratungsgespräch.